2020年9月10日 星期四

崇友20200910

(圖片來源:崇友實業)

先說結論:保修雖是崇友的獲利主源,然讓盈餘爆發成長的則是電梯銷售。預期谷底已過,隨開案數提高催化,2020後可能複製2015的爬升周期。對照崇友的展望:2021年將邁向大筆訂單的完工認列高峰,加計在手保修案源累積,未來可能呈現階梯式成長,假設2021如展望達到50E營收,因為廠辦案件數多,可能拉高毛利率到31%,則EPS可成長20%,以現金殖利率平均5%合計。

會注意到崇友,是因為想找最近國內房產熱潮的受惠股,之前有在自己的FB大略區分了建造段、銷售段、裝潢段,建造段受惠的如水泥、鋼筋等等建材類,而電梯則比較接近建造段後期。

產業狀況網上多有詳盡的分析,就不贅述,重點大概就是寡占,前三大市佔率各約20-30%上下。而產業利潤著重在保修,通常台灣習慣找原廠保修,因此保修台數多盈餘越穩,而新梯銷售跟建案推案有關,若推案量大,則有利電梯銷售。

以下是摘要內政部統計資料當領先指標做check,紅字是近期高點而藍字是近期低點,從開工到完工,我大概抓兩年,可能會隨市場氣氛而延後完工,亦會影響電梯驗收認列時程。開工量在2013年到頂後就走跌,使用執照則是2015年peak,而崇友的新梯則是在2016年peak,另對照崇友2016年拿到台大醫院汰換案至2020年才認營收,推估電梯市場可能落後開工3年或落後完工執照核發1年。另外對照建商信心創高及營造廠在手訂單創新高的情形,電梯市場或許已處於爬升階段,開案數應該可以在未來兩年持續走升。有機會複製2016年前後的榮景。


(資料來源:崇友法說簡報)

從營運面來看,保修雖是崇友的獲利主源,然讓盈餘爆發成長的則是電梯銷售。2014-2017盈餘明顯成長,帶動獲利率及ROE隨之成長。在近兩年電梯產業不佳之下,新梯呈現衰退,所幸有汰換需求及保修部門的成長得讓崇友整體盈餘keep,這也是為何崇友股價可以一直維持滿滿大平台的原因。(注意⚠️部門盈餘沒有做部門別沖銷,可能有誤差,但仍具參考價值。)
預期新梯谷底已過,隨開案數爬高且多廠辦需求提高,對照崇友的展望:2021年將邁向大筆訂單的完工認列高峰。應該可以期待進入成長週期,或複製2015年的成長行情,此外商用梯比重拉高而提升毛利率。


(資料來源:財報狗)

2020年8月30日 星期日

談投資要小心

最近前輩提醒我,跟別人講股票要謹慎,講對了人家不見得感謝,講錯了反而會遭來怨懟,吃力不討好。可以和朋友談投資,我其實滿開心的,但只跟人講說現在能不能買或賣,或說某個大戶在買或賣請問你怎麼看⋯等之類的,侷限於點,沒有連線或構面,這些都不是我分享的初衷,我比較傾向自己先構圖,從點到面,再來聊會更有啟發。沒自己整理決策的邏輯,只跟單,是很可惜的,因為不能檢討自己輸在哪,更不用談改進了。

那我怎麼改進的呢?

因為我自己很笨,所以大學看百本書是基本門檻,只能硬著拷貝書中的案例,然後小資金開始練習,遇到虧損再檢討,如何降虧損。

也因爲自己比較笨,所以加入投資公司後,每週晨會都是被老闆洗臉,每天call公司寫盈餘模型,有時候寫到半夜的報告,隔天被洗臉也是正常的,但我享受晨會,因為聽其他前輩分享他看公司的邏輯,比看電影還精彩。如果一天有四家的話,大概一年粗略聽了百家以上的分析報告,這是個股的部分。

後來有機會操資金,因為風格不匹配也是被洗臉,但也學到如何縮放部位的概念。後來看完馮柳就通了,開始不追求個股上的表現,而是整體組合報酬的成長。

從第一筆交易到現在大概八年。我自己覺得沒捷徑,而且現在我還是常常被市場洗臉,所以跟我討論股票,要有輸錢的準備,我勝率超差,重要的是要如何keep獲利的部位,然後持續放大,套句前老闆說的,獲利有拉開再加碼,因為某種程度上你可能是看對的。配置上我是以目標報酬率為考量,例如今年整體組合想要漲10%,目前只有賺5%,剩下半年不到,有什麼類股是在下半年有催化較高機率上漲的,要壓多少部位才能讓我達到目標報酬,如果看錯的話,b計劃是什麼,所以我儘量讓投資想法多於資金,在a計畫失效時,b計劃可以彌補a計劃的虧損或提高獲利。

如果硬要說有捷徑的話,就是找一個自己尊敬的投資家,拷貝他的思維,反覆問如果他遇到這樣的情況時會怎麼做? 相信很快就能提升。

總之,風格的養成需要積累,透過寫下想法反覆,檢討,內化成自己適合的策略,才是真實的利益。

2020年8月23日 星期日

股市金融怪傑心得

 這本書是追蹤Thomas 發現的

這些受訪者績效非常好,而且最大虧損都能控制得宜。

我關注在幾位比較好拷貝的交易者上得到啟發。 例如ch1-4和ch6的訪談。

最近發現價值投資強調要堅信自己的投資,這有好有壞,好的是可以度過市場的波動,但壞的是可能過度自信。

說到這裡並非否定價投,他有好的框架可以辨識超額報酬的機會,但學久了不免被侷限,而且每套策略都有失效的時候,時間長達兩年或更久時,是要固守還是換策略?

讓我想到馮柳所提過的,即便市場是錯的也要假設他是對的。因此我改掉過去買在左側的習慣,而是想辦法無限逼近右側的初始階段。發現這樣效率改善很多。例如橋椿,我在這檔被打臉很多次,一直期待他虧轉盈,但每次都在年線創高不久後,就繼續下殺,內部人買得很兇,也催不動,直到最近又在買回來,理由是他虧損的消息不再讓他下跌,產業新屋開工強化,營收也開始跟上趨勢,開始有動能,或許能改善她趨勢方向。

我在這檔上告訴自己,過去心不可得,每次交易應該將情緒歸零,比較在手部位和其他機會他好在哪,或許不見得在這檔上賺到錢,但能確定的是可以在他展開的過程中學到經驗。

另外,最近開始看因子投資這本書也提到,巴飛特之所以成功,是因為他捕捉到超額報酬的特徵,而價值投資以外的特徵,近年不斷大量被挖掘時,是否也有學習的可能?

當初在某家投資公司任職時發現,同事做純粹順勢,如果問他被動元件那些型號放在手機那些放在車用,供不應求的原因,可能都不能清楚表明,但他從華新科買到國巨,另一位則是矽晶圓缺貨時,買合晶嘉晶,都有賺到價值投資難以匹敵的績效時,不禁開始懷疑深度研究是否有必要?亦或者是有沒有可以簡化的可能?能否模仿他們透過交易,感受市場對於資訊的反應,調整部位,以創造報酬?現在已經很少做深度分析了,報酬上來說也可接受。

價值投資有學習的必要,很好用來辨識滾雪球的坡道或賠率。

而投資說到底也是一門買賣生意,要能清楚辨別什麼是賣的動的商品,什麼東西正在過季,什麼賣不動。這是我在女友身上學到的一點。

賣不動的東西,對零售業來說,是要想辦法清掉庫存的換現金的,資金管理一樣,很多價值機會的辨識上,可能參雜不少個人情緒,而產生判斷的瑕疵。我現在比較傾向讓市場告訴我這些瑕疵,當賣不動時,我會換倉或縮小部位。

就像我剛開始看好萬海一樣,但市場似乎傾向長榮,於是我就把長榮的部位建起來。畢竟大趨勢下受惠的不會只有一家,漲幅差不多大的前提下,換股的成本就能忽略。

總結千萬不要成為誰,這是我看庫克傳前幾張學到的,他不能成為賈伯斯,而可以成為更好的庫克。 走自己的風格才是最重要的。

(圖片來源:博客來)


2020年8月11日 星期二

20200812德麥

(資料來源:德麥官網)

先說結論:看到修正式價值投資分享,德麥擴廠兩倍,預計於2020年底啟用的消息,就開始對德麥感到興趣。雖然市占率還偏低,但市場上的再投資機會,可貢獻的報酬率並不如過往,假設公司run大營收,以歷史年均增速14%成長,預期要5年才能填滿產能且規模翻一倍。若淨利率10%,則EPS有機率到23-25。公司在資本配置的成績上未有驚豔,是否可以透過擴廠催化,本人保守看待。檢視公司現金流充裕,或許透過併購以加速規模達標。

產業
大家主要追蹤中國麵包人均滲透率低,請教過投資沙岸的揀貝人,他提出滿有意思的看法:麵包之所以在亞洲流行,主要是在歷史上受美援的關係,當時麵粉歡樂送,因此影響亞洲飲食文化,而有高滲透率,中國缺乏這樣的大背景,故滲透率能不能如其他亞洲國家,尚待商榷,而消費量成長是相較能確定的。


(資料來源:TREES_BREAD)

近期觀察到一個有趣的現象,最近排隊買日本生吐司,這麼貴的吐司,竟然還能熱賣。看出群眾消費習慣轉移,追求口感佳,也暗示願意花在麵包上的金額有提高的趨勢。或許因為少子化的關係,而上一世代又經歷台灣錢淹腳目的背景,養育及孝親費部分人是不用負擔的,讓青壯年的消費力得以解放所致。
綜上台灣長期人口減少及老化,推測麵包消費會呈現量減加增,中國則有機會量增價漲。

(資料來源:德麥109法說簡報)

(資料來源:德麥109年報)

策略

「如果你要開一家麵包店,我們可以從第一步開始協助你,一直到開店完成。」總經理吳文欽自信地說,這就是德麥的成功關鍵因素。(資料來源:德麥吳文欽 用三法則拚市占王)

從上得知,德麥在是做類似整店輸出的服務,再從年報來看,德麥的市占率尚低,再投資機會大,尤其是中國,透過擴大產品代理項目,並搭配一條龍服務,跳過經銷並直供商店的模式,創造優勢。

(資料來源:德麥法說簡報)

(資料來源:德麥109年報)

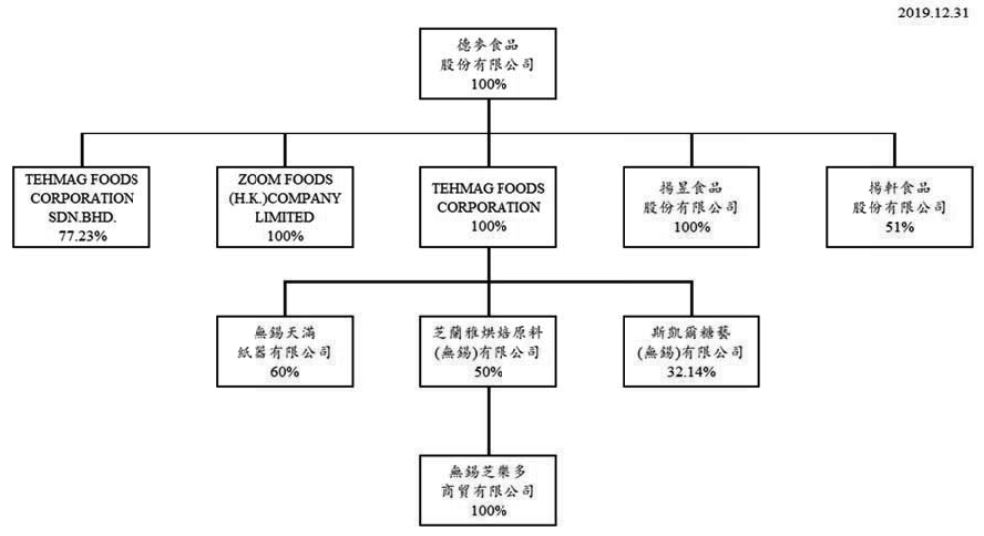
2014年併購無錫芝蘭雅後,盈餘有大幅跳增,然後續成長就趨緩平均年成長3%,從ROE呈緩跌的趨勢,再投資機會並不如以往好,然併購後利潤率有keep,成績不差,若公司能利用相關併購經驗搶市,應該可以拉高成長率。

(資料來源:德麥109年報)


(資料來源:財報狗)
(資料來源:財報狗)

2020年7月20日 星期一

財布施是因,努力是緣,財富是果。

低潮的時候一定要有力量推著自己改善,不管是信仰或是親友。

三月心裡壓力很大,很怕自己做錯會對不起相信我的人,所以我拜佛,念經靜坐更勤奮,求佛菩薩賜我智慧,讓我做好決策,然後不斷佈施累積善因,現在我只要講自己看好什麼可能就會跌,這大概是佛菩薩提醒不要無我貢高吧😅

最近聽到愛榭克分享投資是一段很孤獨的路,心裏感觸很多,從學生時代就是耍孤僻,因為明白自己學習能力不高,也不夠聰明,所以必須用大量的時間把基礎知識建好,現在的決策流程,大概有五成都是在唸書時建立的。
然後狂妄必輸,屢試不爽而且生命會很不如意。對市場要謙卑,因為我們不是賺糾正市場的錢,是賺展開方向的錢。所以判斷拐點很重要,像愛榭克提的,要從抓方向精進到抓拐點,是我現在正練習的課題。

我很高興看到有朋友開始關心投資。
但衷心建議要練習,反覆檢討優化,才能走出自己的風格,趁資本小的時候快速犯錯,累積經驗。畢竟受委屈換得的錢不容易,到時候資金大又退休了,簡單賠掉兩位數,可能會更痛苦。

多閱讀,模仿歷史上的名家判斷和案例,基礎知識一定要建立,尤其是金融圈大戶公司派很愛結合媒體炒作,投資要對自己負責,不能只人云亦云跟單,很容易被倒貨誘騙。到現在還是覺得自己很無知,還是會被拐騙。

價值投資是好複製,相對勝率高的策略,買到現在,發現類似的事情就是不斷的重演而已,把一些成功的例子當考古題背一背,現實題型怎麼變化,都可以掌握。我舉個例子,把非常潛力股,用費雪分析德州儀器那一套,拿來分析台積電,會發現有眾多相似之處。

台股書單可以從財報狗、產業隊長、黃國華、獵豹財務長、彼得林區、菲力普費雪、巴菲特、葛拉漢...等都是好的起點。
交易面的書大概就是超級績效系列,但我建議要架構在基本面分析上,判斷成長道路大不大,才不容易被洗掉。

最後希望各位賺錢,然後多佈施累積善因,福報是自己的,前進的道路上,運氣才會好,貴人才會多,比較順。

2020年7月14日 星期二

20200714錩泰

(資料來源:deltamachinery.com)

結論:從策略上來看,錩泰就是想辦法討好客戶,例如幫大客戶背虧損的部門或幫忙改商場,以維繫客戶關係,當發動討好技能時,該年會元氣大傷,然後隔年營運就好轉。上次衰退股價大約30,預期隨美國房市強勁成長,開工需求提高,清庫存促銷的機率低,2Q20淨利率假設跟1Q一樣,則上半年EPS就賺贏去年整年度,預估整年度5-6,高於近三年平均成長率23%。盈餘品質不佳,所以保守一點。

產業
下游客戶寡占且強勢,同業價格競爭偏激烈(尤其來自中國競爭)。

營運
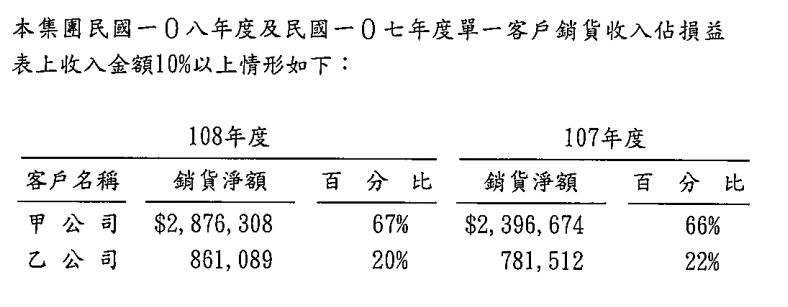
錩泰主要代工生產圓鋸機、線鋸機等桌上型木工機,從客戶別來看最大為STANLEY BLACK & DECKER,其次為Lowe`s(由子公司DELTA出貨,原本也是STANLEY的部門,係從2011年併入錩泰),集中度超高,容易受客戶調整庫存(還要幫客戶背商場整改費)、匯率等影響而衰退。
從策略上來看,錩泰就是想辦法討好客戶,例如幫大客戶背虧損的部門或幫忙改商場,以維繫客戶關係,當使用討好技能時,該年會很慘,然後隔年營運就大幅好轉。
(資料來源:錩泰108年財報)

杜邦分析
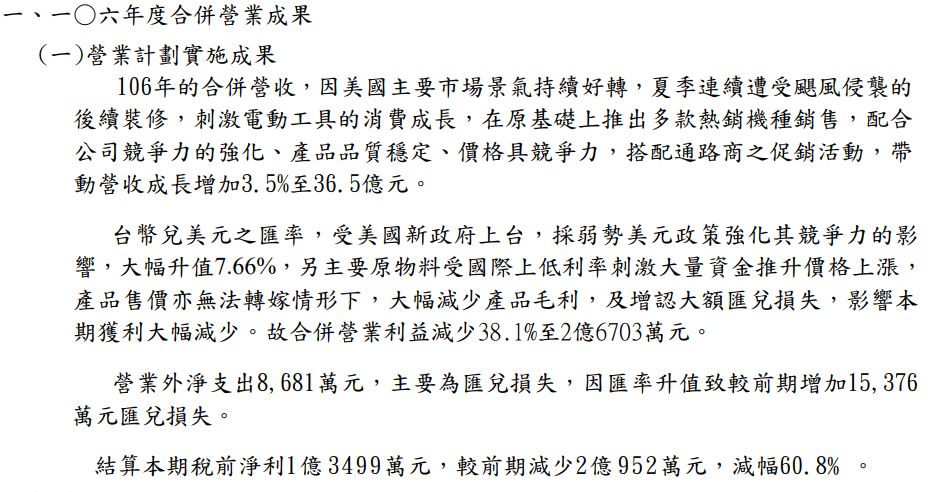
2013年通路客戶加單以及史丹利關掉墨西哥廠加大外包,2014-2015營運衝高。隨弱勢美元政策,讓錩泰的產品失去競爭力,同時下游庫存調整又幫客戶付商場整改費,營運也大受影響。股價也被砍到30上下。
(資料來源:DAILY FX)
(資料來源:錩泰106年報)

(資料來源:錩泰108年報)

(資料來源:財報狗)

2020年7月13日 星期一

20200714安集


結論:從安集的2019年可轉債公發書指出,稀釋效果12.13%,若從2019年的淨利2.1E,預期新增淨利0.17億,貢獻成長8%,低於稀釋效果,預期EPS衰退3.6%。
從電廠占整體盈餘70-80%,未來電廠盈餘保守有1.6-1.7E,以中租全民電廠計算IRR 4.25-4.5%推估,不考慮成長的話,電廠貢獻市值有40E,目前安集市值才3X億,不考慮電池模組部門,就有足夠的安全邊際。以過去營運狀況,太陽能電池波動特性,易拖累營運,但需求正熱,不易衰退或虧損。若電廠需求on going,2025年電廠盈餘有機率3.95億,市值以15-25倍PE估計,可能電廠部門可能值59-99億,若加上模組部門盈餘7千萬到1億,用PE 8倍估計,可能有5-8億的市值,綜上安集可能有64-107億的潛在市值。有機率再推高,呈現階梯式成長。

其實之前就有看到安集,看到一家太陽能的公司去做3D列印,就覺得有點偏離本業,於是沒深入研究,後來聽到財報狗Jeff專訪提到安集,還是沒研究,直到最近股價噴出,脫離長期整理區間,才知道自己真該檢討。

產業

(資料來源:台電)
(資料來源:台電)
「政策推動太陽光電2025年累積裝置容量達20 GW,預期年發電量250億度。計畫有三大軸,一是產業園區,包含工業局、加工出口區、科技部所轄科學園區將設置479MW,除新園區屋頂設置太陽光電外,用電大戶也要設置。二是農、漁、畜電共生,包含鼓勵畜舍複合式利用,預計每年新增120MW;農漁專區建立示範,其中台糖營農型設置163MW,漁電專區示範在台南、嘉義設置64MW。三是中央與地方共推綠電,包括屏東縣在東港、林邊、佳冬、枋寮等四鄉鎮嚴重下陷區,規劃二年設置800MW。台南市規劃屋頂及可供變更使用土地,每年設150MW。經濟部能源局制訂再生能源固定收購電價制度(躉購制度/Feed-in Tariff),提供固定優惠費率,保障收購再生能源所生產之電力二十年。」(資料來源:行政院會26日將拍板太陽光電兩年新增3.7GW 帶動2千億元投資、太陽光電躉購費率)

「根據 TrendForce 旗下綠能研究處估算,目前已完成變更的專案容量約 600MW 暫時不受影響; 已在審查中的專案約有 1.5GW,其中有近 500MW 的容量為小兩甲的專案,則確定無法使用,其餘會轉由中央進行審核。對於地面型的專案布局來看,將帶來衝擊的力道不小,觀察今年整體台灣市況,政府原先設定 2.2GW 為目標安裝量,預估實際達成量將落在 1~1.2GW。」(資料來源:預估今年台灣安裝量落在 1~1.2GW) 

綜上來看,政策主導下,程現需求大於供給的狀況,再生能源滲透率持續提升,而太陽能又是建置成本相對低的,增速預期高於其他再生能源,尤其明年核電要除役,可能會加速太陽能佈置。

營運
接近100%為內銷,從安集的部門別看出,主要獲利來源為電廠,因此領先指標要盯土地取得及新增裝機容量。

(資料來源:安集財報及公發書)

(資料來源:108年安集各類公司債公發書)

售電毛利率,原本有72%,安集評估未來約4X%,有下滑的趨勢且隨電廠老化盈餘,有衰退的可能,然目前裝機容量較難達標且火力發電爭議不斷,預期土地或屋頂會隨政策鬆綁釋出,壽險資金湧入等催化,再投資機會大,應能彌補下滑風險,公發書大概整理幾項影響售電的風險:
1. 氣候:較不可控,公司電廠多位於南部,日照時數長,但天災來臨可能毀損。
2. 機關審查:如果裝機後,售電核准函一直不下來,就會影響盈餘表現。
3. 躉售電價:現在台電保證收購20年,可能再新增電廠的收購價,隨接近目標而遞減。
4. 興建成本:電池模組建設成本上升,影響裝機容量。 
5. 土地取得:公司多屬於跟廠房或政府簽訂長約,違約機率低,但政黨輪替可能影響。

從安集的2019年可轉債公發書指出,稀釋效果12.13%,若從2019年的淨利2.1E,預期新增淨利0.17億,貢獻成長8%,低於稀釋效果,預期EPS可能衰退3.6%。
若從部門貢獻度分析,電廠占整體盈餘70%,且未來電廠盈餘可能達1.6-1.7E,以目前中租全民電廠計算IRR 4.25-4.5%推估,電廠市可能有40E,目前安集整體市值才29.8億,大約有25%的下檔保護。以過去營運狀況,太陽能電池波動特性,易拖累營運,但目前需求正熱,應該不易衰退或虧損。

試算一版目前在手電廠可能的貢獻,合資電廠安集持一半。最難的用地取得,有政府支持,剩下的就是鋪太陽能板,判斷實現機率高。假設盈餘2025年達到3.95,市值以15-25倍PE估計,可能電廠部門可能值59-99億,若加上模組部門盈餘7千萬到1億,用PE 8倍估計,可能有5-8億的市值,綜上安集可能有64-107億的潛在市值。


2020年7月8日 星期三

20200709聚和

先說結論:
聚和從2015築底20元左右至今,2020開始脫離底部區,爆量上漲。產品品項很多,主要看精密化學,其已成為獲利主要來源,比對財報部門別損益可以看出,不論是營收及損益都在成長,已經連續成長超過三年,判斷步入正向軌道。近三年盈餘平均成長30-40%,今年第一季受惠疫情整體盈餘成長125%,隨新產能開出及電動車趨勢,應該能繼續攀高。底部趨明顯。

後記:7/9嘗試建部位,判斷營收開出來應該有催化,但營收展望偏差,盤後看到外資大賣,感覺已經有人知道消息先跑,莊家色彩太強,故7/10全砍,建議參與者小心。


(資料來源:聚和公司年報)

分析
特用化學品主要供應文化用紙廠及水處理廠,原料以石油衍生物為主,毛利率易受到油價影響,因此如果成本反應不及,可能影響損益。2017年時公司有揭露給券商精密化學的細分,人體精密化學品及工業精密化學品比重為7比3,工業精密化學品中,目前鋰電池電解液添加劑占7成,電鍍添加劑占3成。生物緩衝劑也是全球第 2 大,客戶包括輝瑞、博士倫、必治妥等製藥廠。事業體鋰離子電池添加劑,客戶為天賜材料、珠海賽緯、杉杉股份。雖然電解液受惠電動車趨勢、毛利率優又屬寡占,然比重太低貢獻不大。不確定近期電解液比重,可能要訪公司才知道。辦公室用品可能樂觀點就是持平,因為文具長期是被電腦化取代的。

「聚和表示,分析上季營運狀況,最大的亮點在於旗下的精密化學部門主力品項生物緩衝劑,歷經長期拓展外銷市場,透過性價比高的優勢,獲得歐美地區客戶如藥廠、隱形眼鏡清潔液生產廠和保養品廠家擴大下單,挹注業績增長。...該公司並指出,針對高雄廠月產上百公噸的生物緩衝劑產能出現供不應求狀況,先前已斥資數千萬元展開去瓶頸工程;進入本季後,所增置的設備正陸續完成,預計明年產能可增加50%。」(資料來源:聚和將衝刺營運)

從上述可知精密化學已成為獲利主要來源,比對財報部門別損益可以看出,不論是營收及損益都在成長,已經連續成長超過三年,判斷步入正向軌道。
(資料來源:財報狗)

2020年7月6日 星期一

20200707世禾

先提結論:近期看到面板報價上漲,世禾也開始反應,客戶產能轉移到oled,如果需求不變,將驅動面板產能持續吃緊,利用率也會維持高檔,但要注意的是當oled良率上來,邊際成本降低,產出大增可能又供過於求。
另外半導體先進製程放量,將使世禾持續提升毛利率,近年三年盈餘平均成長25%,1Q20營收微衰之下盈餘還成長,預期今年EPS應該可以高於去年,資產周轉率提升及淨利率改善,都有助於ROE上升,若客戶產能利用率高,利潤率應能維持,而中國半導體建廠on going及既有客戶擴廠,有助於資產周轉率上升。有機會上升到歷史平均ROE 10%。
雖然切入的點賠率偏差,若從PEG看,判斷催化明顯,應該可以期待。

產業寡佔,競爭者跨入門檻高,但既有者的價格競爭激烈。
「半導體及光電設備趨於大型化,相關設備零組件尺寸有大型化及精 密度高導致運輸搬運不易,致使清洗服務具有在地化特性,服務配合度及品質成為專業洗淨廠商重要經營關鍵。
目前國內同業為榮眾科技、太洋新技、德揚、科治、致佳、聯達及昆騰等,公司在半導體及光電產業製程機台零組件精密洗淨及再生處理市場競爭,本公司以 PVD 設備機台零組件精密洗淨及再生服務為主要發展產品;若以半導體產業及光電產業之製程領域區分,本公司在 PVD 設備零組件精密洗淨及再生服務市場應屬目前市場領導廠商。 
目前設備零組件洗淨及再生費用佔半導體及光電產業營業成本比例低,但潔淨度影響生產良率甚鉅,為便於管理,半導體及光電廠通常僅選 1至 2 家廠商配合,在此行業長期耕耘及口碑即成為產業寡佔現象,造成後來競爭者跨入門檻。 」(資料來源:世禾109年報)

(資料來源:全球TFT-LCD面板零組件製造業產值之變化趨勢)
(資料來源:全球大尺寸面板(7G~11G)產能變化趨勢)

世禾從96年興櫃公發書,揭露的市場占有率約70%,至今台灣半導體市佔率約5成左右,中國半導體約3成,台灣面板市佔率約5成,中國面板約4成。從毛利率看,興櫃時有50%,2008年可轉債公發書揭露的毛利率都還有4X%,2015跌至近年最低點,當時面板產業產值走低,產能大開,呈現超額供給。當面板產值走升後,營運也好轉,符合公司年報說法:隨客戶利用率好轉,清洗設備需求提升,盈餘也會好轉。

(資料來源:財報狗)
綜合上述看,產業呈現寡佔,因為清洗服務影響設備運轉良率,故新供應商跨入門檻高,但既有者的價格競爭激烈,尤其是面板產業毛利率較差,整體毛利率可能因為面板供過於求,而有再下滑的風險。另外世禾的費用增速太快,高過毛利增速,亦可能使盈餘轉差。


(資料來源:財報狗)
從杜邦分析看出,資產周轉率提升及淨利率改善,都幫助ROE上升,未來客戶產能利用率高,利潤率應能維持,而中國半導體建廠on going及既有客戶擴廠,有助於資產周轉率上升,或許能回到歷史平均的10%。

2020年7月5日 星期日

面對未來,我看法偏多,做法偏空。畢竟少賺不會怎樣,但大賠會將過往的努力一筆勾消。


面對行情的末期我是戒慎恐懼的,看法上學習愛榭克建議的謹慎做多。

根據愛榭克判斷行情會在第三季走到最高,維持樂觀到第四季開始漲不動,漸漸受明年的政治風險影響,壓抑行情,如聯準會升息、貿易戰從口水戰變成真打。
另根據《肯恩費雪教你看懂投資市場》 所述:每個總統任內四年的股市報酬,第一年和第二年平均為8.1%和9%,第三年和第四年為19.4%和10.9%,可能跟立法風險厭惡有關,所以前兩年害怕虧損的人會多於希望獲利的人,而總統在任內前兩年大張旗鼓之後,第三四年就不會去挑戰勢力擴大的國會,寧可花時間譴責反對黨,要選民繼續投他一票。

綜合上述情境,我自己的應對方式是:看法偏多,做法偏空。
多:是可以再見高點;空:是我覺得行情延續的機率變差,所以要降部位。
畢竟少賺不會怎樣,但大賠會將過往的努力一筆勾消。

「我們不會祈求我們昨天買的股票今天上漲,因為這是行不通的。但是我們會祈求我們今天做的決定是明智的,以及我們對各檔股票的評論也是明智的。」_《坦伯頓不敗投資法》

做投資大概是決策頻率最高的活動之一,每天除了研究外,還要反覆質疑自己下的決定是不是好的。很多書都討論過,受演化的關係,人類要完全理性很難,更何況做好的決策,因此必須承認的是,做投資往往低估賠錢的風險。

這也是價值投資有用的原因。為何? 因為這項策略強調安全邊際,有時候也違背人性。
觀看過大多數投資的書籍不論是量化、質性種種分析,其實不難複製(至少對我來說,比物理和數學簡單),甚至可以說被過份推廣了。但他依然有用,為何? 因為這項策略強調安全邊際,有時候也違背人性。自己所知違背人性的案例,就是疫情影響的超跌,真正敢進場加碼的人很少,甚至我聽說一位金融界深處很高位的經理人,有部屬建議他加碼時還駁回,結果錯過很好的時機。(現在反過來責難部屬為何績效差XD)

但如何面對大眾恐慌時,做好的判斷呢?  除了學習歷史外,我自己就是靜坐。

「我們認知上的很多問題,絕大部分是因為大腦是自然選擇設計出來的機器,而我們要理解的現實卻是文化進化的產物。這兩者的根本矛盾,造成了我們對世界認識的不清晰和看問題的模糊,進而導致我們一系列錯誤的決策。在投資領域內,錯誤的決策常常會導致災難性的後果。因為這個原因,我對理性思維的重要性,以及獲得智慧的困難程度都有感同身受的體驗。」_李录2017年年度书评及感悟(為什麼佛學是真實的台灣譯作令人神往的靜坐開悟)

不論是李錄、謝清海、雷‧達李歐到賈伯斯,都有靜坐冥想的習慣。靜坐是減壓的好方式之一,也是我這幾個月以來,中午的功課。其實靜坐的技巧不難,就是放慢呼吸,試著放鬆身心,將念頭一點一點的拋掉,進而讓腦袋安靜下來,情緒得到平撫,恬靜自然由衷而生,這是我自己實踐的心得,我不奢求智慧,能如佛菩薩聖人般的開悟,而是在生活、在決策上的改善。

「定而後能靜,靜而後能安,安而後能慮,慮而後能得」_《大學》

以前只會在學業上做文章的大學之道,到現在實踐起來原來可以,有這麼多收穫,幾個例子,與大家分享:
1. 生活:原本工作上常和同事A有爭執,雖然最近比較少爭執了,但聽到他開會發言時,心中總是莫名咬牙切齒,直到最近,我開始能覺察他的痛苦,體諒他,當其他同事批評A時,我還幫她說話,自己數過,每月有4-5次的爭執,而我大概會參與到其中一兩次,直到最近辦公室依然有爭執,突然間發現,我參與的次數竟然降到平均一次不到。

2. 投資:發現自己可以看懂的產業變多,分析整理資料的速度變快,比較容易發現標的,例如訊連,就是我訂閱阿福投資發現的,最初是想看大地KY股東會講甚麼,後來判斷大地短期不行,要換部位,就順便瀏覽訊連,結果閱讀後發現訊連很意思。再如自己以前很自視甚高,而阻礙了向強者學習的機會,當放下這些不必要的情緒後,發現眼界開闊許多,可能短短的一句話,都可以促成找到標的的機會。又如過去很難捨棄虧損的部位,現在漸漸不再執著了,更能專注在賠率的判斷上。

「慈悲能改變命運之外,修福也可以轉壞命為好命。有的人認為自己罪障滔天、惡貫滿盈,永遠無法扭轉命運,其實不然。佛教認為再深重的惡業也可以減輕,好比一把鹽,如果將它放入杯子之中,當然鹹得無法入口。但是如果把它撒在盆子裏或者大水缸中,鹹味自然減淡。罪業的食鹽無論如何鹹澀,只要福德因緣的清水放多了,仍然可以化鹹為淡,甚至甘美可口。

當心安靜下來,要轉念就不難,而念頭轉了,言行也會不同,遇到的結果也不同。誠如前述的生活例子,如果我沒轉念,現在一樣憤恨,一樣和同事爭名奪利,永遠在惡性輪迴中走不出來。真的沒必要拿別人的事情懲罰自己。

上述都只是靜坐的一點小利,轉念才是最大的複利效果。捨棄很多不必要的執著時,心不再如過去焦慮、痛苦。轉念才是對自己慈悲,也對他人慈悲。


2020年6月22日 星期一

20200623訊連

我是訂閱阿福投資,想看大地ky股東會紀錄時,發現訊連的。於是就找了訂閱經濟一書來看,發現矽谷的模式跟傳統投資差異很多,目的是在快速獲取每單位客戶的終身價值(參考閃電擴張),透過不斷優化使用者體驗及行銷,擴展佔有率及護城河,所以多數的收入都會拿來再投資於行銷及研發上,幾乎沒什麼盈餘還可能賠錢,但相較於舊經濟,難推估客戶的需求及行為,訂閱服務較能有效與市場溝通及較易開發適合客戶所需的產品。參照如亞馬遜的財報盈餘很差,但市值卻一直衝高,在未來建完經常性收入後,需要投入的獲客成本大降,因此盈餘會衝高,所以投資市場提早反應。比較重要的是,作者於財務指標章節中建議,應該盯兩個指標:訂閱人數及每單位客戶收入。


訊連曾經達全球90%市佔率,然近年以來以下滑到20%-65%(公司自估),主要是公司搭載PC出貨及賣CD軟體的策略,隨著PC式微而失靈,然旗下仍有不少品牌,是大眾耳熟能詳的,如威力導演。如今市場消費習慣轉變讓訊連出現轉機,個人簡略兩點:
1.訂閱經濟興起,得以擺脫PC束縛
2.小眾或個人自媒體成長(如youtuber)讓影音編輯需求提升
以上讓訊連得以開出新的發展路徑。

產品

(資料來源:訊連法說簡報)

Pc create 佔第一季營收29%
 訂閱人數從2018年至今訂閱活躍人數平均季增3X%,目前2020Q1季增24%。2018Q1客單季貢獻100鎂,2020Q1 有75552人,人均40-50鎂,隨買斷用戶減少,年約用戶提升,客單季貢獻有下滑的趨勢,目前這個產品線仍有賣斷的服務,預期隨年約訂閱人數上升,將下降到120美金/年。
季增率為2x%,假設季增速度慢下來每季成長10% -20%,年底可能有10-13萬人,若以120鎂計算有1200萬鎂到1600萬鎂的經常性收入。

(資料來源:訊連法說簡報)

目前手機app站營收12%,去年只有上架安卓系統,今年開始重點投放到iOS ,觸及base將放大,或許是兩倍。
人臉辨識產品,比重太小,目前正在透過iot 大廠on going,可能隨建廠需求推高。
衰退的pc oe產品項較為為不確定,屬於實體通路及搭配電腦出貨的,佔整體營收五成。

因為要衝高觸及率,而投放廣告,費用率可能再飆。營業利益率降到10%,業外多數為租金及利息收入偏穩定,完美移動的獲益持續改善,業外以兩億假設,今年eps預估3-4,以目前pe判斷偏高,但這是因為短暫的策略性行銷所致。
訂閱的優勢不僅扭轉pc下滑的趨勢,根據公司預估訂閱金額低低於買斷的購買門檻,且可以根據使用者資料,提升黏著度,或許續約比例可以提高,目前為六成。

展望
假設Pc create 年底有13萬訂閱戶到明年季增10%而後年季增5%,比例上90%維持年租10%月租,人均120鎂/年,則後年該產品線可能達到10億的經常性收入。其他產品項則以10%的年增率成長至12.5億。2023年的營收有機率達到23億,再因為規模及獲客成本降低,讓費用率下降,營益率升到平均的25-30%,其他業外貢獻假設不成長以2億計算,eps可能落在7-8之間,平均成長30%,加上平均殖利率3%。如果明年費用率降下來,應該能更好

參考例子
adobe 開訂閱制度後,剛開始轉訂閱也是費用大增近兩年的盈餘低谷,總共用了約四年的時間,超過轉型訂閱的首年,而且盈餘也在期間以平均50%年成長率上升,股價比訂閱制度實施首年相比漲了十倍以上。當然訊連不一定跟前者一樣成功,但有前者例子,失敗機率也不高。

2020年6月17日 星期三

財報狗procsat心得

(資料來源:財報狗訂閱)


感謝財報狗團隊製作這樣的節目,邀請厲害的投資先進分享心得,提升大眾知識。
其中覺得Jeff控部位的方式,是較適合我模仿的目標,所以我聽了三次。希望可以導入的我的決策流程中。重點說明自己的心得如下:
1. 趨勢的不可延續性:
要判斷現階段的好或壞,未來是不是也一樣,看財報只是個起點,必須去了解導致財報結果的因素,並判斷這些因素是否能延續。
投資要去盯領先指標,趨勢判斷需要有想像力,例如電動車變多,充電站也會增加,一些電力設備需求也會起來,去找趨勢裏頭相對低估的。

2.催化劑、潛在漲幅、公司體質決定部位:
如果有二十檔股票,不是每檔都必須一樣買到5%,而是按照催化劑的多寡、發酵時間的遠近以及潛在漲幅的大小去比較去排序,當催化劑消失時或滿足漲幅時就減持,有可能遇到催化劑消失,部位沒漲甚至虧損的,一樣要減持。

3. 停損:
如果下跌的原因不能判斷,就先降部位,如果明白只是短暫的問題,反而要加部位。
遇到業績很好,反而下跌,要判斷是否所有人都在車上了,前面已經漲一段的,容易出現了結的賣壓。

目前的狀況說明


在北京爆出疫情再起的消息時,台股也跳空開低,我擔心重演一次年初的劇本,於是先降部位,提高現金比重,主要長期持股億豐、中菲行沒動是因為業績偏優,其他如景氣循環股(聯鈞、萬海等)、毛利率次佳的胡連、拓凱等出清,豐達科則是降部位、並將資金挪到還沒漲回來,賠率較漂亮的標的如華研、岱稜,其中大地KY、胡連是我比較猶豫的,持有到最近有雙位數報酬率,但北京的消息,讓我不太敢賭,考量好轉時間可能遞延,所以還是先砍。

後來台股收復跳空後,就加碼華研、中菲行、岱稜。加碼原因:
中菲行走勢偏強,潛在漲幅還夠。
岱稜疫情期間盈餘就成長16%,有機會受惠美國消費市場復甦。
華研比較僥倖,我預期5月盈餘應該是小掉,竟然還比4月好,所以繼續加碼。

總結下來發現自己做成長類的績優股,相對轉機股、電子股,較有把握抓到規律,以萬海來說原本預期油價還會在低檔,但最近回升的趨勢超過預期,營收回升速度太慢,利差容易縮窄,像這類型的,時間就是自己的敵人,未來先以傳產類的成長股為主軸去部。

2020年6月14日 星期日

20200615岱稜


真空鍍膜下游客戶為消費品印刷包裝,客層分散以歐美為主, 主要產能在台灣,光電產能幾乎消失。2019年底公司派說產能要增加25%,不過年報顯示的產能好像還減少,從公司派說法判斷資本支出高峰應該已過,2020主要投資在拉高倉儲空間。


(資料來源:岱稜法說簡報)
岱稜優勢在冷燙技術,就公司說法為亞洲唯一,主要競爭者在德國,毛利率40%左右,高於熱燙的25%,因為工序較少,有取代熱燙的趨勢。公司的冷燙的比重持續拉高,有助於毛利率提升。成本主要pet與油價聯動,但2015-2016年油價漲時,盈餘同時也拉高(低價庫存利益),推估可以轉嫁成本給客戶。營收幾乎沒成長,營業利益卻能持續提升且於2019創高,主要來自高毛利的產品比重拉升,依照1q20 eps成長16%,推估趨勢向上可能破三億。

(資料來源:財報狗)

公司派說法今年產能開出後,在全球市佔率1x%就達到第二名。各家應該難以獨大。但冷燙利基應該有助於公司Gain share。公司近年盈餘成長率年均有2x%,Pe約12-13倍,可能是冷門的關係,估值相成長率低,如果成長幅度16%,加計平均殖利率應該有pe18到20。股利1.67,擴廠完後,現金寬裕下,payout ratio可能提高或拿來做庫藏股,公司已經是第十五次執行庫藏股,股本有下降的趨勢。2017年盈餘衰退,股價大概20,潛在漲幅足以cover下檔風險。

20200615華研

產業
(資料來源:華研法說簡報)


據IFPI《2019全球音樂報告》顯示,2018年,全球錄製音樂市場增長了9.7%。這是自 1997年IFPI開始市場數據統計以來連續第四年增長且漲幅最高的一年。據IFPI分析,這種增長的主要動力來自付費流媒體,營收增長了32.9%,占總收入的37.0%,全球付費訂閱人數達到2.55億。另外,2018年,數字收入整體增長了21.1%,達112億美元,有史以來首次超過100億美元大關,目前約占市場總收入的四分之一(24.7%),目前占錄製音樂總收入的58.9%。而流媒體漲勢強勁( 增長34 . 0 % 至89億美元 ),而下載則下降 21. 2 %,在整體市場僅占7.7%。由此可知,全球錄製音樂增長的核心驅動力,基本都落在了流媒體上。
IFPI的数据显示,中国还处于付费流媒体模式的早期阶段,2018年估计有3300万付费用户,仅占中国14亿人口的2%。

串流市場的崛起,從過去只有kkbox到現在網易雲、apple、line、YouTube等,都為抓住趨勢,持續投入串流音樂平台。歌曲的授權需求提升,亦改變過去實體音樂推廣的成本,簡化成只要上架平台就得以低成本的方式擴張,觸及聽眾。目前騰訊動作很積極,不知能否在重演一次是2018年全球授權金調漲的風潮。


(資料來源:華研法說簡報)
(資料來源:華研法說簡報)

目前華研市佔率台灣約十趴上下,如果看整個華語圈則低,在授權網易雲後營收及營運都上一個層次,他握有版權可以透過授權持續創造收入,並且以每年提高曲庫的方式,拉高授權收入。
製曲成本都在發行時認列費用,但歌曲庫及再傳唱的價值,卻是持續延伸的。例如雖然流行歌曲壽命偏短,但卻在未來某些時間點,被歌唱大賽或youtuber唱過,又會有再爆紅的可能,例如《走了嗎》這首歌,小胖老師原唱,幾年後,在聲林之王比賽,被張若凡重唱一次,又紅一波。而新加入的授權客戶,觸及的人口數都是比網易雲過之而無不及,預期有機率拉高收權金。授權金成長下,有助於公司毛利率持續拉高。

目前估值本益比十倍上下,因為疫情影響演唱會停辦,估值曾經殺到90元,以eps 10 當成正常盈餘,pe才 9倍,現金殖利率9%上下,這個價位大概只有she出走才會出現,而隔年辦演唱會,加上授權金持續成長,股價就漲回到140。
目前來看下半年開始演唱會再辦的機率高,應該能催化回歸。
比價效應上,雖然不太能跟環球音樂比,但騰訊買股權的估值來到30倍ebitda,華研的低成本擴張模式和華語市場授權需求上升,提供華研豐富的再投資機會,成長動能無虞。

狗都不要的ABF

月初狗都不要的ABF 現在終於被發現明後年封測產能大開 載板根本不夠用的事實嗎? 現在回頭看感覺是擁擠交易 一堆主動ETF基金滿手PCB 刻意在季調整時放鬼故事嚇嚇大家吧?